
In der GKV-Finanzierungsdiskussion hat sich die Terminologie fortentwickelt: von der Kostenexplosion zur strukturellen Deckungslücke. Die Bewältigungsstrategie bleibt unverändert. Die Ursache wird vorrangig in der Ausgabenentwicklung gesehen, indes deutet die Datenlage in eine andere Richtung. Es gibt eine Deckungslücke, aber auch eine Einnahmenlücke, die nicht nur durch Ausgabenreduktion bewältigt werden sollte.
Kostenexplosion und Einnahmenerosion
Das GKV-Beitragssatzstabilisierungsgesetz (BStabG) will steigende Beitragssätze bremsen, indem es die Vergütungen der Leistungserbringer noch strikter an die Grundlohnrate bindet. Die Grundlohnrate bleibt aber seit langer Zeit hinter dem Wirtschaftswachstum zurück. Die Ausgaben wachsen indes mit dem Bruttoinlandsprodukt (BIP) und darüber hinaus. Die Debatte über die GKV-Finanzen wird damit einäugig geführt: Sie thematisiert vorrangig die Ausgabendynamik, übergeht aber das Ausmaß der Erosion der Einnahmen, die bei Untätigkeit fortschreiten wird. Folge ist, dass der gesamtwirtschaftlichen Leistungsfähigkeit zuwider Leistungen reduziert werden. Diese Entwicklung lässt sich sozialpolitisch als eine der vielen Ausprägungen interpretieren, mit denen das Wohlstandsversprechen von Gesellschaften, die für sich eine liberale und soziale Gestaltung als prägend begreifen, unter Druck gesetzt wird. Diese Entwicklung erscheint aber nicht nur sozialpolitisch unklug, sondern aufgrund ihrer Nachhaltigkeit auch als rechtliche Problematik. Für das Sozialrecht sind (zumindest) zwei Folgerungen in Betracht zu ziehen: Diese betreffen die Auslegungsleitlinie für Deckelungstatbestände und eine mögliche Handlungspflicht des Gesetzgebers, auf die Einnahmenerosion zu reagieren.
A. Herausforderungen
Die GKV scheint einen nicht enden wollenden Finanzierungsbedarf zu haben. Der durchschnittliche Zusatzbeitragssatz, der Teil des Beitrags, den die Kassen selbst festsetzen und der die Finanzlücken indiziert, stieg von 0,9 % im Jahr seiner Einführung 2015 über 1,7 % (2024) auf 2,9 % im Jahr 2026[1]. Die vom Bundesgesundheitsministerium eingesetzte Finanzkommission Gesundheit prognostiziert ohne Gegensteuern eine strukturelle Deckungslücke, die von 15,3 Mrd. € im Jahr 2027 auf 40,4 Mrd. € im Jahr 2030 anwächst[2]. Neu ist eine solche Lage nicht. Vergleichbare Beitragssprünge kennt die GKV aus den 1970er und frühen 1990er Jahren[3]. Eingeübt ist auch die Antwort: Seit einem halben Jahrhundert reagiert der Gesetzgeber auf Beitragssatzanstiege mit ausgabenseitiger Kostendämpfung: vom KVKG 1977 über das GSG 1992 und das GMG 2003 bis zum GKV-FinStG 2022[4].
Das GKV-Beitragssatzstabilisierungsgesetz schreibt dieses Muster fort. Kernstück ist, die Verbindlichkeit der Grundlohnrate nach § 71 Abs. 3 SGB V zu schärfen, also die Ausgaben konsequenter als bisher an die jährliche Veränderungsrate der beitragspflichtigen Einnahmen je Mitglied zu binden. Für die Jahre 2027 bis 2029 wird die Veränderungsrate zusätzlich um einen Prozentpunkt gekürzt, § 71 Abs. 3 Satz 4 SGB V n. F. Flankierend entfällt die bisherige Ausnahme für anderweitig ausgeglichene Mehrausgaben (§ 71 Abs. 2 Satz 2 SGB V a. F.).
Die Debatte über die GKV-Finanzen sollte indes zwei Seiten beleuchten. Geführt wird sie meist nur über eine. Die Ausgabendynamik ist real, wird zu Recht diskutiert und auf sie wird reagiert. An den Rand gedrängt wird der zweite Befund: Die beitragspflichtigen Einnahmen je Mitglied, also der Bezugswert, an den das BStabG die Vergütungen bindet, bleiben seit Jahrzehnten hinter der Entwicklung des Bruttoinlandsproduktes zurück. Dieses relative Zurückbleiben – nicht ein absoluter Rückgang der Einnahmen – ist im Folgenden mit Einnahmenerosion gemeint. Ein Haushalt, dessen Einkommen langsamer wächst als das der Haushalte um ihn herum, sollte deswegen nicht allein seinen Einkauf rationieren. Es ist auch zu fragen, warum das Einkommen zurückbleibt.
B. Entwicklungslinien
I. Einnahmen-Lücke
1. Ausgabendynamik
Der Erste Bericht der Finanzkommission stellt eine Ausgabendynamik fest, wie sie die GKV seit den 1990er Jahren nicht mehr erlebt hat. Zuwächse von 7,8 % (2024) und 7,9 % (2025), im Krankenhausbereich zuletzt 9,6 %, führt die Kommission maßgeblich auf die Preiskomponente zurück, also auf Vergütungs- und Honorarentwicklungen; die demografische Alterung spielt nach dem Befund der Kommission „bisher eine geringe Rolle“[5]. Daraus leitet der Bericht seinen Zentralbegriff ab: die strukturelle Deckungslücke, also die Differenz, die bei konstantem Zusatzbeitragssatz zwischen Ausgaben und Einnahmen verbleibt und ohne Gegensteuern von 15,3 Mrd. € (2027) auf 40,4 Mrd. € (2030) anwächst[6]. Diese Terminologie trägt bereits ein Präjudiz in sich: Wer die Lücke an der Ausgabenseite anknüpft, sucht auch ihre Schließung auf der Ausgabenseite. Tatsächlich adressiert der Empfehlungsteil des Berichts ganz überwiegend die Ausgaben.
2. BIP-Unterschreitung
Tatsächlich gibt es die Lücke – aber auch bei den Einnahmen. Setzt man das Jahr 2005 auf den Indexwert 100 quasi als „Null-Linie“, erreichten die GKV-Leistungsausgaben je Mitglied bis 2024 einen Stand von 199,3 und das nominale Bruttoinlandsprodukt einen Stand von 188,6, die beitragspflichtigen Einnahmen je Mitglied dagegen nur 158,9[7]. Der Abstand der Einnahmenseite zum BIP beläuft sich über knapp zwei Jahrzehnte also auf 29,7 Indexpunkte, der Abstand der Ausgaben zum BIP indes „nur“ auf 10,7 Indexpunkte. Entscheidend ist dabei nicht die Entwicklung der gesamten Beitragseinnahmen, sondern die der beitragspflichtigen Einnahmen je Mitglied; denn an deren Veränderung knüpft die Grundlohnrate an. Hiervon zu unterscheiden ist die Entwicklung in der Summe, nun betrachtet in realen Größen und für den Zeitraum 2005 bis 2025: Real wuchsen die summierten Leistungsausgaben um durchschnittlich 2,5 % jährlich, die beitragspflichtigen Einnahmen in ihrer Summe nur um 1,3 %. Letztere hielten damit scheinbar Schritt mit dem realen BIP von rund 1,1 % jährlich[8]. Dieser Gleichschritt in der Summe beruht indes allein auf einem Mengeneffekt: Die Zahl der GKV-Mitglieder stieg im selben Zeitraum um gut 16 %, von 50,4 Mio. (2005) auf 58,6 Mio. (2024)[9]. Je Mitglied, also in der Bezugsgröße der Grundlohnrate, blieben die Einnahmen substanziell zurück: nominal +58,9 % von 2005 bis 2024 gegenüber +88,6 % beim BIP. Die Grundlohnrate bildet diese Entwicklung unmittelbar ab. Sie schwankte in den Jahren 2011 bis 2023 zwischen 1,15 % und 3,66 %; erst seit 2024 erreicht sie mit 4,22 %, 4,41 % und 5,17 % Werte, die in die Nähe des nominalen BIP-Wachstums kommen[10].
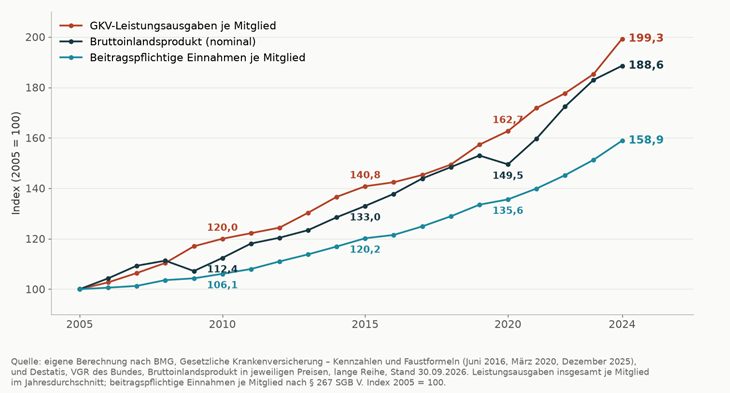
Dieser Befund erscheint jedenfalls aus der Außenperspektive des Rechts auf die Gesundheitsökonomik mehrfach bestätigt: vom Sachverständigenrat Wirtschaft[11], vom IGES-Institut für den vdek[12] und in einzelnen Untersuchungen z. B. von Pimpertz[13] und Neusius[14]. Besonders deutlich zeigt er sich zudem an der Schere zwischen der Entwicklung der Beitragslast und der Kostenentwicklung. Der durchschnittliche Gesamtbeitragssatz aus allgemeinem Beitragssatz und Zusatzbeitrag ist seit 2005 von 14,2 % auf 17,5 % (2026) gestiegen, mithin um 3,3 Beitragssatzpunkte oder rund 23 %[15]. Dieser Anstieg ist weit höher als der Anteil, um den die Leistungsausgaben je Mitglied die BIP-Entwicklung überschritten haben.
Noch deutlicher wird dies, wenn man einen Gleichlauf von Löhnen und BIP rechnerisch fingiert: Wäre die Beitragsbasis synchron zur gesamtwirtschaftlichen Leistungsfähigkeit gewachsen, läge der Beitragssatz, ausgehend vom Satz des Jahres 2005 von 14,2 % und bei im Übrigen unveränderten Rahmenbedingungen, insbesondere unveränderten sonstigen Finanzierungsquellen, rechnerisch nur bei rund 15,0 % (14,2 % × 199,3/188,6). Der Unterschied zwischen dem tatsächlichen Anstieg um 3,3 Punkte (auf 17,5 % im Jahr 2026) und dem nachfolgend genannten rechnerischen Anstieg um 3,6 Punkte erklärt sich aus der Modellrechnung: Sie schreibt den Beitragssatz von 2005 allein mit dem Verhältnis der Ausgaben- zur Einnahmenentwicklung je Mitglied bis 2024 fort (14,2 % × 199,3/158,9 ≈ 17,8 %) und blendet Bundeszuschuss, Rücklagenbewegungen und sonstige Einnahmen aus. Von dem rechnerischen Anstieg um 3,6 Punkte entfällt damit nur knapp ein Punkt auf das Ausgabenwachstum oberhalb des BIP. Nach dieser modellhaften Berechnung entfallen hingegen rund drei Viertel auf das Zurückbleiben der Beitragsbasis. Übertragen auf die heutige Struktur hätte der Zusatzbeitrag 2024 rechnerisch bei rund 0,4 % gelegen statt bei 1,7 %. Unter Berücksichtigung des heutigen Bundeszuschusses wäre er rechnerisch sogar entbehrlich gewesen.
3. Historie und Ausblick
Auch diese Entwicklung ist allerdings so wenig neu wie die Diskussion über die Ausgabenentwicklung: Bereits 1974 prägte der damalige rheinland-pfälzische Sozialminister Geißler den Begriff der „Kostenexplosion“. Das wurde als Fehlbezeichnung kritisiert, weil auch der damalige Beitragssatzanstieg wesentlich einnahmenseitig durch die sinkende Lohnquote bedingt war[16]. Schon die Bilanz nach einem Jahrzehnt Kostendämpfungsgesetzgebung fiel entsprechend ernüchternd aus: Das Ziel der einnahmenorientierten Ausgabenpolitik wurde vor allem seit 1983 von Jahr zu Jahr weiter verfehlt; statt in die ausgabentreibenden Strukturen der Krankenversorgung einzugreifen, beschränkte sich der Gesetzgeber auf eine Umverteilung der finanziellen Lasten, eine „Politik des Verschiebebahnhofs“[17]. Reiners resümierte 2019 rückblickend in gleicher Weise: Die GKV-Einnahmen seien relativ gesunken, weil die beitragspflichtigen Einkommen hinter dem Wirtschaftswachstum zurückgeblieben seien. Wären sie parallel gewachsen, läge der durchschnittliche Beitragssatz um zwei bis drei Prozentpunkte niedriger[18].
Auch prospektiv setzt sich die Schere voraussichtlich fort: Für 2026 bis 2030 rechnet die Kommission mit Einnahmenwachstum zwischen 2,9 % und 4,1 % jährlich bei Ausgabenwachstum zwischen 4,7 % und 6,5 %[19] bei einem nominalen BIP-Wachstum von zuletzt rund 3,5 % jährlich (Projektion für 2026: +3,6 %)[20]. Dass dieses Nominalwachstum überwiegend Preiskomponente ist, real werden nur 0,5 bis 1,3 % jährlich erwartet, schwächt den Vergleich nicht: Grundlohnrate und Einnahmenprojektion sind ebenfalls nominale Größen.
Für 2029 und 2030 existiert keine amtliche Nominalprognose. Über diesen Zeitraum hinaus reicht die Projektion des IGES-Instituts für den vdek: Demografischer Wandel und steigende Teilzeitquote belasten die Beitragseinnahmen bis 2035 mit rund 0,4 Beitragssatzpunkten oder 8 Mrd. € jährlich; gegenläufige Entwicklungen wie eine Zunahme der Erwerbstätigkeit im Rentenalter und weniger beitragsfrei mitversicherte Erwachsene dämpfen danach nur um rund 0,2 Punkte. Per Saldo mindern allein die Verschiebungen in der Versichertenstruktur die jährlichen Beitragseinnahmen um rund 4 Mrd. € oder 0,2 Beitragssatzpunkte[21]. Das Fortschreiten der Einnahmenerosion ist damit kein Vergangenheitsbefund, sondern erscheint für die kommende Dekade als fortschreitender Trend.
4. Äquivalenzstörung
Bleiben die Steigerungen der Pro-Kopf-Einnahmen systematisch hinter dem BIP-Wachstum zurück und werden Vergütungssteigerungen über die Grundlohnrate an diese zurückbleibende Einnahmenentwicklung gebunden, geraten die Leistungserbringer unter Druck: Sie müssen die Versorgung mit Vergütungen aufrechterhalten, deren Zuwachs hinter der gesamtwirtschaftlichen Entwicklung zurückbleibt. Wachsen die Kosten der Leistungserbringung, wie anzunehmen, auf oder leicht über BIP-Niveau, bedürfte gleiche Leistung entsprechender Effizienzgewinne. Können solche Effizienzgewinne nicht erreicht werden, bleiben nur Beitragssatzsteigerungen oder Leistungsbeschränkungen, gleich ob beim Leistungskatalog oder der ausreichenden Verfügbarkeit, und das, obwohl die gesamtwirtschaftliche Leistungsfähigkeit solche Leistungsminderungen und Beitragssatzsteigerungen nicht gebietet. Wer Vergütungen an die Kennziffer der Grundlohnrate bindet, bindet sie damit an eine Größe, die den größten Teil der letzten zwei Jahrzehnte unterhalb der gesamtwirtschaftlichen Entwicklung lag und auch in Zukunft darunter liegen dürfte. Das Delta zwischen Grundlohnrate und BIP indiziert folglich eine Relation zwischen Beiträgen und Leistungen, die für die Versicherten stetig ungünstiger wird.
II. Ursachen
Die Gründe für die Erosion sind multikausal. Sie können hier nur anhand von Indizien und mit eingeschränkter Quantifizierung erfasst werden. Gleichwohl zeigt sich eine Richtung, an die in der Diskussion angeknüpft werden kann und die im Detail untersuchungsbedürftig erscheint.
1. Lohnquote
Zuvorderst: Kein Grund scheinen etwaige Verschiebungen der Erträge aus Arbeit zugunsten derjenigen aus Kapital zu sein, wie man vermuten mag. Dieses Verhältnis der Erträge aus Arbeit und Kapital drückt sich in der sog. Lohnquote aus. Die Lohnquote ist definiert als Anteil der Arbeitnehmerentgelte (=Bruttolöhne und -gehälter einschließlich der tatsächlichen und unterstellten Sozialbeiträge der Arbeitgeber) am Volkseinkommen[22]. Renten gehören allerdings nicht dazu: Sie sind in der Volkswirtschaftlichen Gesamtrechnung monetäre Sozialleistungen, nicht Arbeitnehmerentgelt; im Arbeitnehmerentgelt enthalten sind nur die zu ihrer Finanzierung geleisteten Sozialbeiträge.[23] Über die vergangenen dreieinhalb Jahrzehnte hat sich die Lohnquote jedoch kaum verändert: Von den frühen 1990er Jahren bis 2003 bewegte sie sich um gut 71 %, sank bis 2007 auf knapp 65 % und liegt heute höher als zu Beginn der Reihe: 2025 erreichte sie mit knapp 75 % den höchsten Stand seit der Wiedervereinigung[24]. Die Entwicklung der Lohnquote unterstreicht damit den Befund: Gemessen an der funktionalen Einkommensverteilung müsste eine lohnbasierte Beitragsgrundlage nach wie vor tragfähig sein.
Zu unterscheiden sind dabei eine bereits bestehende Lücke der Beitragsbasis und die Ursachen ihres zunehmenden Zurückbleibens; die nur teilweise Einbeziehung Selbstständiger kann die erste Frage betreffen, ohne damit bereits die zweite zu erklären. Keine Erklärung der Dynamik liefern dementsprechend die Einkommen der Selbstständigen und Freiberufler: Sie zählen in der Volkswirtschaftlichen Gesamtrechnung zu den Unternehmens- und Vermögenseinkommen, deren Anteil am Volkseinkommen spiegelbildlich zur gestiegenen Lohnquote gesunken ist; zudem ist die Zahl der hauptberuflich Selbstständigen seit 2012 rückläufig, auf rund 3,6 Mio. im Jahr 2024. Dass gleichwohl nur 63 % der Selbstständigen gesetzlich versichert sind, gegenüber 91 % der Arbeitnehmer[25], markiert deshalb keine Ursache der Erosion, sondern nur eine dauerhafte Niveau-Lücke der Beitragsbasis, wenn man unterstellt, dass die Einkünfte im Fall der Expansion des Versichertenkreises höher als die aktuell beitragspflichtigen Einkünfte der zurzeit Versicherungspflichtigen wären. Entsprechendes gilt für Kapital- und Mieteinkünfte, die bei Pflichtversicherten beitragsfrei bleiben, anders als bei freiwilligen Mitgliedern, § 240 Abs. 1 Satz 2 SGB V. Ihre Größenordnung lässt sich mangels amtlicher Reihe nur über Beitragsszenarien fassen, deren Entlastungspotenzial überwiegend auf 0,4 bis 0,9 Beitragssatzpunkte geschätzt wird.
Was aber festzustellen ist, sind Verschiebungen zwischen Beschäftigten mit und ohne Versicherungspflicht und bei der Einkommensentwicklung der Versicherten mit Versicherungspflicht, außerdem eine Reduktion des Bundeszuschusses:
2. Versicherungspflichtgrenze
Ein Teil der Einkommen aus Lohn entsteht dort, wo die GKV-Beitragspflicht nicht hinreicht. Beamte, Richter und Soldaten sind nach § 6 Abs. 1 Nr. 2 SGB V versicherungsfrei; ihre Bezüge fließen mit den unterstellten Arbeitgeberbeiträgen für Pensions- und Beihilfeanwartschaften in die gesamtwirtschaftliche Lohnquote ein, nicht aber in die Beitragsbasis. Zwischen dem 30.06.2014 und dem 30.06.2024 stieg die Zahl der Beamten, Richter und Soldaten um 5,8 % auf 1,96 Mio.[26] Der beitragsfreie Block wächst folglich.
Ein weiterer, voraussichtlich weit bedeutsamer Treiber ist die Wechselmöglichkeit in die PKV bei Überschreiten der Versicherungspflichtgrenze (§ 6 Abs. 1 Nr. 1 SGB V). Wer mit seinem regelmäßigen Jahresarbeitsentgelt die Versicherungspflichtgrenze überschreitet (§ 6 Abs. 1 Nr. 1 i. V. m. Abs. 6 SGB V; 2026: 77.400 € jährlich), scheidet aus der Versicherungspflicht aus und kann die GKV verlassen. Damit entfallen gerade die höchsten beitragspflichtigen Entgelte, die bis zur (unter der Versicherungspflicht liegenden) Beitragsbemessungsgrenze zu verbeitragen wären. Insoweit ist die Versicherungspflichtgrenze zwar dynamisch, weil sie mit der Bruttolohnentwicklung steigt. Doch ist für die Fortschreibung der Versicherungspflichtgrenze das Durchschnittseinkommen maßgeblich. Wachsen also die Entgelte oberhalb der Grenze schneller als der Durchschnitt, wächst der Kreis derjenigen, die von der GKV-Versicherung absehen können, stärker als die Einkünfte der verbleibenden Beitragspflichtigen. Damit tritt eine Entmischung zum Nachteil der Gruppe der beitragspflichtigen Arbeitnehmer ein.
Diese Konstellation prägte die Phase wachsender Lohnspreizung nach den verfügbaren Daten von Mitte der 1990er bis Anfang der 2010er Jahre, in der real allein die obere Hälfte der Lohnverteilung zulegte. Zwar wachsen seit Mindestlohneinführung die unteren Löhne überproportional; die Spreizung der für die Beitragsbasis maßgeblichen Monatsverdienste verharrt gleichwohl auf hohem Niveau.
3. Beitragsbemessungsgrenze
Auch bei den Pflichtversicherten selbst geht damit ein wachsender Teil des Einkommenszuwachses an der Beitragsbasis vorbei. Einkommensteile oberhalb der Beitragsbemessungsgrenze (§ 223 Abs. 3 SGB V; 2026: 5.812,50 € monatlich) tragen nicht bei. Eine amtliche Zeitreihe der Entgeltanteile oberhalb der Grenze wird zwar nicht publiziert, die Größenordnung ergibt sich aber näherungsweise aus dem genannten Mehreinnahmenpotenzial: Wenn schon die moderate zusätzliche Anhebung der Grenze um 300 € monatlich, nach Abzug der prognostizierten Wechsel in die PKV, netto 4,9 bis 6,55 Mrd. € jährlich erbringt, entspricht das bei einem Beitragssatz von zusammen rund 17,5 % einer zusätzlich verbeitragten Entgeltsumme von überschlägig 30 bis 40 Mrd. € jährlich allein in diesem schmalen Korridor. Die insgesamt oberhalb der Grenze beitragsfrei bleibende Entgeltsumme müsste ein Mehrfaches davon betragen.
4. Rentneranteil
Zudem verschiebt der wachsende Rentneranteil den Durchschnitt der beitragspflichtigen Einnahmen je Mitglied strukturell nach unten, weil Rentenbezüge im Schnitt niedriger sind als Erwerbseinkommen. Dieser Abstand ist außerdem über die letzten zwei Jahrzehnte gewachsen: Das Sicherungsniveau der gesetzlichen Rente vor Steuern sank von 52,9 % im Jahr 2000 auf aktuell rund 48 %[27]; jeder Übertritt in die Rente drückt den Durchschnitt der beitragspflichtigen Einnahmen also stärker als früher. Im Verhältnis zur Wirtschaftsleistung tritt das noch deutlicher hervor: Die Standardrente mit 45 Entgeltpunkten entsprach 1992 brutto 54,6 % des Bruttoinlandsprodukts je Einwohner, 2024 noch 40,1 %; die durchschnittliche Versichertenrente sank im selben Zeitraum von 32,3 % auf 26,5 %. Dass die Rentenausgaben insgesamt seit 2000 gleichwohl stabil bei 8 bis 9 % des Bruttoinlandsprodukts liegen, beruht allein auf der seit Mitte der 1990er Jahre um rund 5 Mio. gestiegenen Zahl der Rentner.[28] Darin liegt ein spezifischer, von den Beitragsgrenzen unabhängiger Erosionseffekt: Je Rentner wächst die Beitragsgrundlage langsamer als das Bruttoinlandsprodukt je Einwohner. Die aktuelle Dynamik ändert daran nichts: Nach dem Schätztableau vom 14.10.2026 wächst die Rentensumme in der KVdR 2026 um 4,7 % und 2027 um 5,1 % und damit schneller als die Grundlohnsumme der aktiven Mitglieder (4,0 % beziehungsweise 4,8 %)[29]. Das ist allerdings kein Entlastungssignal, schon weil das eine Betrachtung der Summe ist, nicht der beitragspflichtigen Einnahmen je Rentner.
Folglich spiegelt diese Tendenz neben den lohnfolgenden Rentenanpassungen vor allem das wachsende Gewicht der Rentnerseite: Je mehr Mitglieder mit strukturell niedrigeren beitragspflichtigen Einnahmen hinzukommen, desto stärker wächst zwar deren Summe, desto tiefer sinkt aber der Durchschnitt über alle Mitglieder. Das BStabG selbst räumt diesen Mechanismus der Sache nach ein: Die Entwurfsbegründung erwartet mit Blick auf die demografische Alterung und eine stagnierende Beschäftigungsentwicklung abgeschwächte Einnahmenzuwächse und begründet den Abschlag von einem Prozentpunkt für 2027 bis 2029 damit, dass die Grundlohnrate (rund 4 %) in diesem Zeitraum wesentlich oberhalb der geschätzten Entwicklung der Einnahmen der Krankenkassen (rund 2,5 %) liegen werde[30]. Nur die beitragsfreie Familienmitversicherung (§ 10 SGB V) wirkt im Übrigen gegenläufig, ihr Anteil sank von 27 % (2010) auf 21 % (2025)[31], allerdings ohne den Gesamtbefund zu ändern.
5. Bundeszuschuss
Verschärfend tritt schließlich hinzu, dass der Bund seine eigenen Verpflichtungen nicht dynamisiert hat. Der Bundeszuschuss zur pauschalen Abgeltung versicherungsfremder Leistungen nach § 221 Abs. 1 Satz 1 SGB V beträgt seit 2017 unverändert 14,5 Mrd. Euro jährlich.[32] Weil die Ausgaben der Krankenkassen im selben Zeitraum stetig gewachsen sind, ist sein Anteil an den GKV-Gesamtausgaben von rund 6,3 % (2017) auf schätzungsweise 4,2 % (2025) gesunken; die reale Finanzierungswirkung des Festbetrags hat sich nach Angaben des GKV-Spitzenverbandes um etwa 38 % verringert.[33] Dem stehen Leistungen gegenüber, die eine aktuelle Untersuchung des IGES-Instituts im Umfang von knapp 22 Mrd. Euro als versicherungsfremd „begründbar“ und im Umfang von weiteren rund 36 Mrd. Euro als „teilweise begründbar“ einstuft.[34] Statt einer Dynamisierung hat der Gesetzgeber mit dem GKV-Beitragssatzstabilisierungsgesetz sogar eine Absenkung auf 13,15 Mrd. Euro (2027) und 12,95 Mrd. Euro jährlich (ab 2028) beschlossen.[35] Diese Leistungen sind zwar kein beitragspflichtiges Einkommen, indes Zuflüsse, welche Lasten mindern, die die GKV im Interesse der Allgemeinheit übernimmt und bei denen die Zuflüsse aus Steuermitteln refinanziert werden.
Diese Steuermittel werden überproportional von den leistungsfähigeren Anteilen der Gesellschaft finanziert: Die nach der Höhe der Einkünfte oberen 10 % der Lohn- und Einkommensteuerpflichtigen tragen 2026 rund 57 % des Lohn- und Einkommensteueraufkommens, die untere Hälfte lediglich 6,5 %.[36] Das gilt auch dann, wenn man neben der Einkommensteuer die Konsumsteuern berücksichtigt, wobei dabei allerdings die unteren Einkommen eine etwas höhere Gesamtlast tragen als mittlere Einkommensbezieher: Nach der Mikrosimulation des DIW Berlin beläuft sich die gesamte Steuerbelastung ohne Sozialbeiträge im untersten Einkommenszehntel auf 23,1 % des Haushaltsbruttoeinkommens, sie sinkt im dritten bis fünften Dezil auf rund 17,5 bis 18 %, übersteigt erst im neunten Dezil mit 24,2 % den Wert des untersten Dezils und erreicht im obersten Dezil 31,2 %.[37] Gemessen am Aufkommen trägt das oberste Zehntel danach 41,5 % des gesamten Steueraufkommens, das unterste Zehntel 2,4 %.[38]
Verschieben sich bei dieser Finanzierung also die Relationen, reduziert auch das die solidarischen Effekte. Gemessen an den Einnahmen des Gesundheitsfonds sank der Anteil des Bundeszuschusses von 6,8 % (2015) auf 4,9 % (2025); die Finanzkommission Gesundheit spricht von einer „schleichenden Entwertung“[39]. Die Beiträge für Bürgergeldbeziehende dürften um 9,2 bis 12 Mrd. Euro jährlich hinter den Kosten zurückbleiben[40]. Die Deckungsquote der übertragenen gesamtgesellschaftlichen Lasten sinkt damit kontinuierlich.
6. Entsolidarisierung zwischen Beschäftigten
Damit zeigen sich mehrere Ursachen für die Einnahmenerosion: (1) Entbindung besonders leistungsfähiger Beschäftigter (a) dem Grunde nach (Beamte und von der Versicherungspflicht befreite Arbeitnehmer) und (b) der Höhe nach (Risikoentmischung durch Formel für Beitragsbemessungsgrenze), (2) Rentenentwicklung und (3) Refinanzierungslücke für versicherungsfremde Leistungen, die Bezieher niedrigerer Einkommen härter trifft als Bezieher mittlerer und höherer Einkommen.
Trotz der verschiedenen Ursachen eint nach vorläufiger Einschätzung alle das Merkmal einer zunehmenden Entlastung von Beschäftigten mit höheren Einkommen von der Beitragsfinanzierung. Gewiss bedarf eine solche Einschätzung einer vertieften ökonomischen Analyse, namentlich im Hinblick auf die Quantifizierung der jeweiligen Effekte sowie der Kontrolle, ob damit die Einnahmenerosion vollständig erklärt ist. Das kann an dieser Stelle nicht geleistet werden.
Die Feststellung einer Einnahmenerosion von Relevanz erscheint aber ausreichend gesichert. Für die Ursachen lässt sich angesichts einer (wieder) hohen Lohnquote als zu prüfende Erklärung formulieren, dass eine Binnenverschiebung zwischen den Finanzierungsbeiträgen niedrigerer und höherer Einkommen wesentlich beiträgt; Rentenentwicklung und Entwertung des Bundeszuschusses stehen daneben als eigenständige Faktoren, fügen sich aber in dieses Bild ein, soweit auch sie höhere Einkommen von der Solidarfinanzierung entlasten. Allein heißt das nicht automatisch, dass die Mittel zur Behebung auch ausschließlich dort zu suchen wären. Die Feststellung der dauerhaften Erosion kann Anlass sein, die Entbindung von Kapitaleinkünften vom Solidarbeitrag für die Gesundheitsversorgung zu beheben, sollte das geboten sein, um eine gleiche Verteilung der Solidaranteile zwischen Beschäftigten mit hohen Einkommen und Beziehern von hohen Einkünften aus Selbstständigkeit und Kapital zu erreichen, sofern demgegenüber nicht rechtliche Bedenken durchgreifen[41].
III. Äquivalenzstörungen und Verteilungsgerechtigkeit
Unabhängig von möglichen Ansätzen zur Behebung der Einnahmenerosion beruht jede ihrer Ursachen auf einer gesetzgeberischen Entscheidung, sei es durch aktives Setzen der Regel, sei es durch das Unterlassen ihrer Anpassung an veränderte Verhältnisse. Dabei macht es für die Zurechnung keinen Unterschied: Politische Verantwortung besteht auch dann, wenn sich die tatsächlichen Grundlagen für die Anwendung gesetzlicher Regelungen, von denen bei Schaffung des Gesetzes ausgegangen wurde, ändern. Die entsprechenden Maßgaben für die Bestimmung zum Kreis der Versicherungspflichtigen und Beitragsbemessungen beruhen auf Annahmen zu den tatsächlichen Verhältnissen und deren Stabilität. Ändern sich die Verhältnisse, tritt eine Änderung der Kalkulationsgrundlagen ein, welche in den Bestimmungen nicht antizipiert war, namentlich die Effekte einer schleichenden Entsolidarisierung. Die Einnahmenerosion ist keine schicksalhafte Entwicklung.
Damit ergibt sich ein Gerechtigkeitsproblem: Wer die Beitragssatzdynamik ausschließlich ausgabenseitig angeht, lässt den einnahmeseitigen Part der Ursachen unberücksichtigt, und das, obwohl der einnahmeseitige Part quantitativ bedeutsamer erscheint. Denn wie gezeigt, liegen die Ausgaben weniger weit oberhalb des BIP, als die Einnahmenentwicklung den Orientierungswert des BIP unterschreitet. Dabei ist das BIP ein zumindest wichtiger Orientierungspunkt, weil der Anteil am BIP eine Relation ausdrückt, welcher Anteil unseres Wohlstandes es uns wert war, in die Gesundheitsversorgung investiert zu werden.
Dabei ist das BIP allerdings auch nur ein Mindestwert, da die Kosten bei unterstellter Stabilität der Leistungen tendenziell oberhalb des BIP steigen[42]. Für diesen Anteil kann es zwar keinen einzig richtigen Wert geben, der als einzig zutreffend anzusehen ist. Nicht antizipierte Erhöhungen wie auch Minderungen des Anteils am BIP gebieten aber, die Ursachen zu erforschen. Gibt es Hinweise, dass die Gesamtäquivalenz zwischen Beiträgen und Leistungen reduziert wird, ergeben sich Begründungslasten, wenn der Äquivalenzveränderung keine vertretbaren Entscheidungen zu Grunde liegen. Das gilt auch, wenn gezielte Entscheidungen zu Grunde liegen, wie z. B. bewusste Leistungsbegrenzungen, bewusste Erhöhungen von Beiträgen, absichtsvolle Verschiebungen von Solidarlasten oder Vorenthalten der Beteiligung am gesamtgesellschaftlichen Wachstum.
Denn es macht einen Unterschied in der Rechtfertigung: Die eine Frage ist, ob es einen Verteilungskonflikt gibt, wofür wir die gesamtwirtschaftliche Leistungsfähigkeit einsetzen wollen und deswegen in die Gesamtäquivalenz zwischen Beiträgen zur GKV und deren Leistungen eingegriffen wird. Die andere Frage ist, ob dem Eingriff in die Gesamtäquivalenz Verschiebungen in den Beitragsleistungen innerhalb der Beitragspflichtigen bzw. im Verhältnis zu denjenigen zu Grunde liegen, die zu einem Solidarbeitrag befähigt wären.
Der zweiten Frage – der Lastenverteilung – liegt im Kern ein Verteilungskonflikt über proportionale Beteiligung an der Finanzierung von Gesundheitsversorgung zu Grunde, also über die Diskussion von Fairness der Lastenverteilung innerhalb der Gesellschaft. Der ersten Frage liegt ein Verteilungskonflikt zwischen Gütern zu Grunde, die für die Allgemeinheit von Bedeutung sind und bei dem es um gesellschaftliche Prioritäten geht. Die Verteilung der Finanzierungslasten innerhalb der Gesellschaft ist ein typisches rechtliches Problem von Verteilungsgerechtigkeit. Die Entscheidung, welchen Anteil der gesamtwirtschaftlichen Mittel die Gesellschaft für die Gesundheitsversorgung einsetzen will, ist demgegenüber eine vorrangig politische Frage, bei der rechtliche Fragen erst dann berührt sind, wenn die zur Verfügung gestellten Mittel so weit reduziert würden, dass das existentiell gebotene Niveau unterschritten würde. In einem solchen Szenario würden aber auch konsequenterweise die Beitragslasten und der Anteil der Kosten am BIP dauerhaft sinken. Das ist hier aber nicht der Fall. Hier bleiben für die Vergrößerung des Deltas zwischen BIP und Entwicklung der Pro-Kopf-Einnahmen Fragen der Verteilungsgerechtigkeit entscheidend.
Zu erwarten sind hier sodann eher Schärfungen als Milderungen: Das BStabG kürzt die ohnehin erodierende Bezugsgröße um einen zusätzlichen Abschlag, und die IGES-Projektion weist die Minderung der Beitragsbasis als Normallage der kommenden Dekade aus. Gerade diese Verbindung aus einem seit drei Jahrzehnten bekannten Befund, einer ausgebliebenen Reaktion und einer absehbaren Verschärfung hebt die Frage über die politischen Handlungsbedarfe hinaus. Was so lange folgenlos bleibt, ist auf seine Justiziabilität zu überprüfen.
C. Das Beitragssatzstabilisierungsgesetz
I. Ausgaben
Das BStabG verschärft die Verbindlichkeit der Grundlohnrate als Obergrenze für Vergütungs- und Preisanstiege[43]. Kernstück ist Art. 1 Nr. 25 BStabG, der § 71 SGB V in drei Punkten verschärft: Die bisherige Ausnahme für anderweitig ausgeglichene Mehrausgaben, § 71 Abs. 2 Satz 2 SGB V a. F., wird gestrichen[44]; die Veränderungsrate wird für die Jahre 2027 bis 2029 jeweils um einen Prozentpunkt gekürzt, § 71 Abs. 3 Satz 4 n. F.; und die Beitragsmehreinnahmen aus der außerordentlichen Anhebung der Beitragsbemessungsgrenze bleiben bei der Ermittlung der Veränderungsraten für 2028 und 2029 außer Betracht, § 71 Abs. 3 Satz 3 n. F.[45]
Zudem erfolgten Einführungen und Schärfungen in speziellen Regelungen für einzelne Leistungsbereiche: die Kopplung des vertragsärztlichen Punktwerts an den Beitragssatzstabilitätsgrundsatz bei gleichzeitiger Streichung der mit dem TSVG eingeführten extrabudgetären Vergütungen, § 87a SGB V; die Budgetierung psychotherapeutischer Leistungen; die Deckelung des zahnärztlichen Honorarvolumens auf die Veränderungsrate, § 85 Abs. 2d SGB V, nebst Absenkung der Festzuschüsse zum Zahnersatz; die Erstreckung des Grundlohnraten-Deckels auf Hochschulambulanzen und Institutsambulanzen, § 120 SGB V, Heilmittel, § 125 SGB V, Hilfsmittel, § 127 SGB V, häusliche Krankenpflege, § 132a SGB V, und medizinische Rehabilitation, § 111 SGB V, dort jeweils unter Wegfall der vollständigen Tarifrefinanzierung; der erhöhte Apothekenabschlag, § 130 SGB V, und der auf 15,5 % festgeschriebene Herstellerabschlag auf Patentarzneimittel; die Anhebung der Zuzahlungen sowie die Bindung der Verwaltungsausgaben der Krankenkassen an die Grundlohnrate, § 4 SGB V.
Die Bindung an den Beitragssatzstabilitätsgrundsatz ist indes nicht überall gleich hart; die Systematik kennt Ausnahmetatbestände, die sie selektiv durchbrechen, und Deckel, die ohne jede Option auf einen Härtefall gestaltet sind. Pars pro toto:
Für die vertragsärztliche Vergütung wird der Orientierungswert unter Beachtung des Beitragssatzstabilitätsgrundsatzes beschlossen, § 87a Abs. 2 S. 7 i. V. m. § 71 Abs. 2 u. 3 SGB V, könnte diesen aber nach § 87a Abs. 2 S. 7 i. V. m. § 71 Abs. 1 Satz 1 Hs. 2 SGB V auf der Grundlage der bisherigen Rechtsprechung des Bundessozialgerichts bei nachgewiesener Kostenentwicklung, Investitionsbedarf oder Sicherstellungsproblemen durchbrechen[46]. Für die psychiatrische und psychosomatische Krankenhausvergütung sieht § 3 Abs. 3 Satz 6 BPflV zumindest formal eine Ausnahme von der strikten Bindung vor. In beiden Fällen ist das Ob des Ausnahmetatbestandes nicht fraglich, allerdings die Strenge seiner Handhabung.
Anders zwei Deckelungen im Krankenhausbereich: Die hälftige Erhöhungsrate für das Pflegebudget, § 6a Abs. 2a KHEntgG, koppelt die Pflegepersonalkosten nur zur Hälfte an die Tarifentwicklung, ein individuell zu prüfender Ausnahmetatbestand fehlt. Die Kappung wirkt hier systematisch, ohne dass die Häuser ihr entgehen könnten. Der Landesbasisfallwert, § 10 KHEntgG, ist als harte Obergrenze an die Grundlohnrate gekoppelt. Ausnahmen bestehen nur für spezifische Tatbestände, die Berichtigung von Fehlschätzungen und bestimmte systematische Korrekturen, § 10 Abs. 4 Satz 2 und 3 KHEntgG, die anteilige Refinanzierung von Tariferhöhungen oberhalb der Obergrenze, § 10 Abs. 5 KHEntgG, die Tarifangleichung Ost, § 10 Abs. 7 KHEntgG, und die Herausrechnung bestimmter Zuschläge, § 10 Abs. 12 Satz 3 KHEntgG. Keine dieser Ausnahmen reagiert auf die Erosionslage der Bezugsgröße selbst.
Das BStabG verschärft die Wirkung zusätzlich: Der Veränderungswert entspricht für 2027 bis 2029 zwingend der gekürzten Veränderungsrate des Vorjahres, ab 2030 gilt der jeweils niedrigste von Orientierungswert und Veränderungsrate, § 9 Abs. 1b KHEntgG n. F. Das ist eine Umkehrung der erst im April 2026 mit dem Krankenhausreformanpassungsgesetz eingeführten Logik, die die Veränderungsrate noch als Untergrenze ausgestaltet hatte. Die Tarifrefinanzierung des § 10 Abs. 5 KHEntgG wird ab 2027 von 100 % auf 50 % gekappt, im psychiatrischen und psychosomatischen Bereich von 75 % auf 37,5 %.
II. Einnahmen
Sucht man auf der Einnahmenseite nach einem Gegenstück, findet man: nichts. Die geltende Systematik sieht keinerlei Automatismus vor, der auf ein Zurückbleiben der Grundlohnrate hinter dem BIP reagieren würde. Der Bundeszuschuss ist nicht regelgebunden an eine gesamtwirtschaftliche Referenzgröße gekoppelt. Er wurde vielmehr durch das BStabG im Gegenteil weiter gekürzt. Die Beitragsbemessungsgrenze wird zwar jährlich fortgeschrieben, aber im Takt der Bruttolöhne je Arbeitnehmer, § 223 Abs. 3 i. V. m. § 6 Abs. 6 und 7 SGB V, § 68 Abs. 2 Satz 1 SGB VI, also entlang derselben Bezugsgröße, deren Zurückbleiben hinter dem BIP den Befund prägt.
Die Fortschreibung folgt zudem nur der Durchschnittsentwicklung aller Bruttolöhne: Wachsen die Entgelte oberhalb der Grenze schneller als der Durchschnitt, wird dieser Mehrzuwachs von der Fortschreibung nicht vollständig erfasst; der beitragsfreie Anteil der Entgeltsumme nimmt dann trotz jährlicher Anpassung weiter zu. Die außerordentliche Anhebung zum Jahr 2027 durch das BStabG bestätigt das: Ihre Mehreinnahmen werden bei der Ermittlung der Veränderungsraten 2028 und 2029 neutralisiert, § 71 Abs. 3 Satz 3 n. F. Ein Verfahren, das den Gesetzgeber bei anhaltender Erosion zum Ausgleich verpflichten würde, ist nicht normiert.
III. Verschärfung der Äquivalenzstörungen
Die Systematik lautet also: verschärfte Bindung der Ausgaben an strukturell erodierende Einnahmen bei selektiven Ausnahmen und keine Regelung, die die Erosion berücksichtigt. Vorbehaltlich der Annahme von Effizienzgewinnen, welche die überproportionalen Einnahmenverluste kompensieren, liegt darin eine Minderung der Partizipation der Gemeinschaft der gesetzlich Versicherten an der Wohlstandsentwicklung, die aus Reduktion von Solidarlasten bei Beziehern höherer Einkommen folgt, gleich ob diese der Versicherungspflicht vollständig oder teilweise entgehen. Allein: Im Gesetzgebungsprozess findet sich nichts, was auf eine bewusste gesellschaftliche Entscheidung dieses Inhalts hindeutet. In der Begründung des Gesetzentwurfs kommt das Bruttoinlandsprodukt nicht vor; die Fortschreibung der Beitragsbemessungsgrenze wird dort im Gegenteil als limitiert beschrieben, sodass sie den Mitgliedern weiterhin „reale Einkommenszuwächse“ belasse[47]. Auch der Erste Bericht der Finanzkommission Gesundheit reflektiert die Entwicklung nur in Teilen: Er benennt die „schleichende Entwertung“ des Bundeszuschusses und prüft die Anhebung der Beitragsbemessungsgrenze, ohne sie zu empfehlen[48]; das systematische Zurückbleiben der Grundlohnrate hinter der Wohlstandsentwicklung kommt im Bericht indes nur als Grund der Begrenzung vor, nicht als Problem. Dass darin ein bewusstes, offengelegtes Ergebnis liegt, lässt sich den Gesetzgebungsmaterialien jedenfalls nicht entnehmen: Weder die Entwurfsbegründung noch die Schlussberatung des Bundestages thematisieren das strukturelle Zurückbleiben der Bezugsgröße hinter der Wohlstandsentwicklung[49].
Damit stellt sich die Frage für den Fall, dass es weiterhin keine politische Reaktion gäbe: Trifft den Gesetzgeber eine Pflicht, auf die Einnahmenerosion zu reagieren?
DOI: 10.13154/294-15012
Der vorliegende Beitrag wird am 12.11. in einem 2. Teil, „Die Einäugigkeit des GKV-BStabG als Gerechtigkeitsproblem und Handlungsauftrag – Teil 2: Folgerungen“ fortgeführt.
[1] Vgl. zur Entwicklung des Zusatzbeitragssatzes: GKV-Spitzenverband, Zusatzbeitragssatz; Bundesministerium für Gesundheit, Beiträge der gesetzlichen Krankenversicherung (2026: 2,9 %); ferner Deutsche Rentenversicherung, GRA § 242 SGB V.
[2] FinanzKommission Gesundheit (FKG), Erster Bericht vom 30.03.2026, S. 12 f., 62.
[3] Kühn, Zwanzig Jahre „Kostenexplosion“, Jahrbuch für Kritische Medizin, Bd. 24 (1995), S. 145 ff.; GAO, German Health Reforms, 1994.
[4] AOK, Reformchronik GSG; AOK, Reformchronik GKV-FinStG.
[5] FKG, Erster Bericht, S. 13, 50 f., 53.
[6] FKG, Erster Bericht, S. 61 f.
[7] Eigene Berechnung nach Bundesministerium für Gesundheit, Gesetzliche Krankenversicherung – Kennzahlen und Faustformeln, Ausgaben Juni 2016, März 2020 und Dezember 2025 (Leistungsausgaben insgesamt nach KJ1, Mitglieder im Jahresdurchschnitt nach KM1, beitragspflichtige Einnahmen je Mitglied nach § 267 SGB V), sowie Statistisches Bundesamt, VGR des Bundes, Bruttoinlandsprodukt in jeweiligen Preisen, lange Reihe, Stand 30.09.2026; Jahreswerte im Datenanhang. Vgl. mit gleichem Ansatz, aber früherem Rechenstand des BIP (2024: 186,1) sozialpolitik-aktuell.de (IAQ Universität Duisburg-Essen), Abbildung VI.52.
[8] Sachverständigenrat Wirtschaft, Frühjahrsgutachten 2026, Kapitel 3.
[9] KZBV, Jahrbuch 2024; BMG, KM1-Statistik, Jahresdurchschnitt 2024; amtliche Zeitreihe der KM 1/13-Statistik: Bundesministerium für Gesundheit, Mitglieder und Versicherte der GKV.
[10] AOK Gesundheitspartner, Zusammenstellung der BMG-Bekanntmachungen.
[11] Sachverständigenrat Wirtschaft, Frühjahrsgutachten 2026, Kapitel 3.
[12] IGES-Institut, Analysen zur GKV-Einnahmebasis für den vdek, März 2026.
[13] Pimpertz, IW-Trends 3/2025.
[14] Neusius, Beitragssatzeffekte einer alternativen Einnahmenbasis, Working Paper der Wiesbaden Business School, Juli 2019.
[15] Sachverständigenrat Wirtschaft, Frühjahrsgutachten 2026, Kapitel 3.
[16] Kühn, Zwanzig Jahre „Kostenexplosion“, Jahrbuch für Kritische Medizin, Bd. 24 (1995), S. 145 ff.; forum-gesundheitspolitik.de, „Das Märchen von der Kostenexplosion“.
[17] Paffrath/Reiners, 10 Jahre Kostendämpfungsgesetze — eine empirische Bilanz, DOK 1987, 369 ff.; dort auch zur Verursachung der Ausgabensteigerungen im Wesentlichen durch Mengenausweitungen bei den Leistungserbringern.
[18] Reiners, Mythen der Gesundheitspolitik, 3. Aufl., Bern 2019, S. 30 ff., unter Verweis auf das Gutachten 2003 des Sachverständigenrates für das Gesundheitswesen, dort Ziffer 60.
[19] FKG, Erster Bericht.
[20] Jahresprojektion der Bundesregierung, abgedruckt im Deutschen Fortschrittsbericht 2026, BT-Drs. 21/5825, S. 33; aus den Bundesbank-Prognosen zu realem Wachstum und BIP-Deflator ergeben sich rechnerisch etwa 3,4 bis 3,6 % jährlich bis 2028, Bundesbank, Monatsbericht Juni 2026.
[21] IGES, Analysen zur GKV-Einnahmebasis, März 2026.
[22] Grömling, IW-Nachricht; Zahlenwerk auch im BMF-Monatsbericht Juli 2026.
[23] Statistisches Bundesamt, Qualitätsbericht Bruttolöhne und -gehälter, Arbeitnehmerentgelt (VGR): Transferzahlungen und Sozialleistungen wie Rentenzahlungen zählen nicht zum Arbeitsentgelt; zu den Komponenten des Arbeitnehmerentgelts ferner Statistisches Bundesamt, WISTA 2/2022, Entwicklung der Arbeitseinkommen und der Lohnquote.
[24] Grömling, IW-Nachricht (a. a. O.).
[25] Destatis, Indikatoren zur Qualität der Arbeit, 2023.
[26] Destatis, Pressemitteilung Nr. N027 vom 04.05.2026.
[27] Bericht der Alterssicherungskommission vom 24.06.2026, S. 27.
[28] Eigene Berechnung nach Deutsche Rentenversicherung Bund, Rentenversicherung in Zeitreihen 2025 (Standardrente brutto und Standardrentenniveau; durchschnittliche Zahlbeträge der Versichertenrenten, Deutschland; Rentenbestand nach Rentnergruppen; Ausgaben der Rentenversicherung; Bruttoinlandsprodukt je Einwohner). Die Rentenausgaben der GRV betrugen danach 8,9 % (2000), 9,3 % (2003), 8,1 % (2015) und 8,3 % (2024) des Bruttoinlandsprodukts; das BMAS weist einschließlich der KVdR-Zuschüsse 9,7 % (2000) und 9,0 % (2024) aus. Die Zahl der Rentner (ohne Waisen) stieg von 16,35 Mio. (1995) auf 21,37 Mio. (2024).
[29] GKV-Schätzerkreis, Schätztableau vom 14.10.2026, BAS.
[30] Begründung des Gesetzentwurfs der Bundesregierung, BT-Drs. 21/6130, S. 56 (demografische Alterung und stagnierende Beschäftigungsentwicklung) sowie S. 106 (zu Art. 1 Nr. 25: Abschlag wegen des Auseinanderfallens von Grundlohnrate und erwarteter Einnahmenentwicklung).
[31] IGES/vdek, Foliensatz vom 10.03.2026.
[32] § 221 Abs. 1 Satz 1 SGB V. Verfassungsrechtlich sind Bundeszuschüsse insbesondere zur Abgeltung von Fremdlasten gerechtfertigt, dürfen aber nur subsidiäre und sekundäre Finanzquelle sein, soll die Absicherung im Krankheitsfall Sozialversicherung im Sinne des Grundgesetzes bleiben, Axer, in: Bonner Kommentar zum Grundgesetz, Art. 120 (Stand: April 2003), Rn. 25. Zur Entwicklung: Bundesministerium für Gesundheit, Finanzierungsgrundlagen der gesetzlichen Krankenversicherung (abgerufen am 18.10.2026): seit 2017 14,5 Mrd. Euro; davor 14 Mrd. Euro (2012, 2016) bei zwischenzeitlicher Absenkung zur Haushaltskonsolidierung (2013: 11,5 Mrd., 2014: 10,5 Mrd., 2015: 11,5 Mrd. Euro), vgl. Deutscher Bundestag, Textarchiv 2016. Die ergänzenden Bundeszuschüsse der Jahre 2020 (3,5 Mrd.), 2021 (5 Mrd.), 2022 (14 Mrd.) und 2023 (2 Mrd. Euro zuzüglich 1 Mrd. Euro Darlehen) waren pandemiebedingte Einmalzahlungen; die Zuschüsse nach § 221a Abs. 1 SGB V (1,5 Mrd. Euro 2025, 2,5 Mrd. Euro 2026) dienen ausschließlich der Refinanzierung der Sofort-Transformationskosten der Krankenhäuser, und die Darlehen von je 2,3 Mrd. Euro (2025, 2026) sind nach § 221 Abs. 4 SGB V i. d. F. des BStabG, zusammen mit dem gestundeten Darlehen aus dem Jahr 2023 insgesamt 5,6 Mrd. Euro, in jährlichen Raten zwischen 2035 und 2039 zurückzuzahlen (BMG, a. a. O.; GKV-Schätzerkreis, Abschlussbericht v. 5.11.2025). Eine Anpassung des regulären Zuschusses an die Ausgaben- oder Preisentwicklung ist damit seit 2017 nicht erfolgt; so ausdrücklich Albrecht/Ochmann, Versicherungsfremde Leistungen in der GKV, IMK Study Nr. 102, Düsseldorf, Dezember 2025, S. 3: „Eine regelgebundene Dynamisierung bzw. Anpassung der Beteiligung des Bundes findet nicht statt und ist bislang gesetzlich auch nicht vorgesehen.“
[33] Albrecht/Ochmann, IMK Study Nr. 102 (wie vorige Fn.), S. 3: „… wodurch der Anteil des Bundeszuschusses an den Gesamtausgaben der Krankenkassen kontinuierlich sinkt (von ca. 6,3 % im Jahr 2017 auf schätzungsweise 4,2 % im Jahr 2025)“; ebenso Wissenschaftliche Dienste des Deutschen Bundestages, Versicherungsfremde Leistungen in der gesetzlichen Krankenversicherung und der sozialen Pflegeversicherung, WD 8 – 3000 – 006/26 v. 22.7.2026, S. 6 f. Zum Realwertverlust ebd., S. 7: „Im selben Zeitraum, so der GKV-Spitzenverband, sei die reale Finanzierungswirkung des Betrags von 14,5 Milliarden Euro um etwa 38 Prozent gesunken und verringere sich jährlich um mehrere hundert Millionen Euro.“ Zur Größenordnung einer nachgeholten Dynamisierung: Eine Fortschreibung des Zuschusses seit 2017 hätte für 2025 rund 18,3 Mrd. Euro ergeben (IKK classic, Resolution des Verwaltungsrats, März 2025); eine künftige Kopplung an die Veränderungsrate der beitragspflichtigen Einnahmen (2025: 5,3 %) würde den Zuschuss 2027 um rund 0,8 Mrd. Euro und bis 2030 um rund 2,6 Mrd. Euro erhöhen (so der Vorschlag der FinanzKommission Gesundheit).
[34] Albrecht/Ochmann, IMK Study Nr. 102, Tabelle 5, S. 41: als versicherungsfremd begründbar 21.745 Mio. Euro, teilweise begründbar 35.903 Mio. Euro, kaum begründbar 6.559 Mio. Euro, insgesamt 64.207 Mio. Euro (Bezugsjahr grundsätzlich 2024, vgl. Anmerkung zu Tabelle 1, S. 23). Die Autoren halten die pauschale Bemessung des Zuschusses für nachvollziehbar, nicht aber den Verzicht auf eine Dynamisierung (S. 42: „Nicht begründbar ist allerdings, dass für die (absolute) Höhe des Zuschusses keine systematische Dynamisierung vorgesehen ist.“). Weitere Schätzungen bei WD 8 – 006/26, S. 8–10: Bundesrechnungshof für die Kontengruppen der PauschAV 2019 rund 5,4 Mrd. Euro; GKV-Spitzenverband für die beitragsfreie Familienversicherung 2017 rund 33 Mrd. Euro; WIG2 für 2016 über 56 Mrd. Euro und für 2023 rund 43 Mrd. Euro. Allein die Unterdeckung der Beiträge für Bürgergeld-Beziehende veranschlagen Albrecht/Ochmann für 2022 auf rund 9,2 Mrd. Euro (S. 25, 40); der GKV-Spitzenverband macht insoweit eine jährliche Unterfinanzierung von rund 10 Mrd. Euro klageweise vor dem LSG Nordrhein-Westfalen geltend (WD 8 – 006/26, S. 5).
[35] § 221 Abs. 1 Satz 2 SGB V i. d. F. des Art. 1 Nr. 60 Buchst. a GKV-Beitragssatzstabilisierungsgesetz v. 24.7.2026, BGBl. 2026 I Nr. 228, in Kraft seit 30.7.2026 (Wortlaut und Änderungshistorie: buzer.de). Der Regierungsentwurf hatte noch eine Absenkung um 2 Mrd. Euro ab 2027 vorgesehen (BT-Drs. 21/6130, dort Art. 1 Nr. 60 Buchst. a); die Beschlussempfehlung des Gesundheitsausschusses milderte die Kürzung auf 1,35 Mrd. Euro (2027) bzw. 1,55 Mrd. Euro (ab 2028) ab (BMG, Pressemitteilung v. 10.7.2026). Parallel wird die Bundesbeteiligung an der Krankenversicherung der Grundsicherungsbeziehenden stufenweise angehoben: Der Faktor der monatlichen Bezugsgröße für deren beitragspflichtige Einnahmen steigt von 0,2155 über 0,2472 (2027) schrittweise auf 0,2995 (ab 2031), § 232a Abs. 1 Satz 1 Nr. 2 SGB V i. d. F. des Art. 1 Nr. 62 BStabG (in Kraft ab 1.1.2027, Art. 8 Abs. 2 BStabG); das entspricht Mehrzahlungen von rund 1 Mrd. Euro (2027) über 1,25 Mrd. (2028), 1,75 Mrd. (2029) und 2,25 Mrd. (2030) auf rund 2,75 Mrd. Euro (ab 2031) (WD 8 – 006/26, S. 7). Selbst unter Einrechnung dieser Staffel bleibt die Bundesbeteiligung 2027 (13,15 + 1,0 = 14,15 Mrd. Euro) rechnerisch nominal unter dem seit 2017 geltenden Betrag und erreicht ihn erst 2029 wieder (12,95 + 1,75 = 14,70 Mrd. Euro) bei fortlaufend gewachsenem Ausgabenvolumen.
[36] Bundesministerium der Finanzen, Datensammlung zur Steuerpolitik 2026 (Stand ): „die – gemessen an der Höhe der Einkünfte – oberen 10 Prozent der Lohn- und Einkommensteuerpflichtigen [zahlen] rund 57 Prozent des gesamten Lohn- und Einkommensteueraufkommens und rund 97 Prozent am gesamten Aufkommen des Solidaritätszuschlages zur Lohn- und Einkommensteuer 2026“. Detailwerte für 2026 (Schätzung; zusammen veranlagte Ehegatten als ein Steuerpflichtiger; ohne Solidaritätszuschlag): obere 1 % (Einkünfte ab 295.299 Euro) 24,6 %, obere 5 % (ab 149.991 Euro) 44,3 %, obere 10 % (ab 111.491 Euro) 56,9 %, obere 50 % (ab 40.567 Euro) 93,5 %, untere 50 % 6,5 %; wiedergegeben nach sozialpolitik-aktuell.de, Tabelle III.9 (Quelle dort: BMF, Datensammlung zur Steuerpolitik 2026). Für 2025: obere 10 % 56,3 %, obere 1 % 23,6 % (BMF, Datensammlung zur Steuerpolitik 2025). Die Anteile beziehen sich auf Steuerpflichtige im steuerstatistischen Sinn, nicht auf Haushalte oder Personen.
[37] Bach/Beznoska/Steiner, Wer trägt die Steuerlast in Deutschland? Steuerbelastung nur schwach progressiv, DIW Wochenbericht Nr. 51+52/2016, S. 1207–1216, Tabelle 3 (S. 1213) und Abbildung 1 (S. 1212); Langfassung: dies., DIW Berlin Politikberatung kompakt 114, Berlin 2016 (zugleich Study der Hans-Böckler-Stiftung Nr. 347). Wörtlich S. 1212: „Durch die indirekten Steuern verläuft die gesamte Steuerbelastung im unteren Einkommensbereich regressiv, hier dominieren sie die Steuerlastverteilung, da kaum Einkommensteuer gezahlt wird. […] Erst im neunten Dezil übersteigt die Durchschnittsteuerbelastung mit 24 Prozent wieder die Belastung des ersten Dezils.“ Dezilwerte (Steuern insgesamt / davon indirekte Steuern, in % des Haushaltsbruttoeinkommens): 1. Dezil 23,1 / 22,9; 2. Dezil 18,6 / 18,3; 3. Dezil 17,5 / 16,2; 4. Dezil 18,0 / 15,5; 5. Dezil 17,8 / 13,8; 6. Dezil 19,1 / 12,5; 7. Dezil 20,5 / 11,4; 8. Dezil 22,5 / 10,7; 9. Dezil 24,2 / 9,4; 10. Dezil 31,2 / 6,6; Top 1 % 39,6 / 4,8; Top 0,1 % 42,2 / 4,1; alle Haushalte 24,1 / 10,8. Die Bundesregierung verweist 2025 indes darauf, dass die Verteilung indirekter Steuern nur mittels Simulationsmodellen und Inzidenzannahmen ermittelt werden kann, und bestätigt als Literaturbefund, dass „die Steuerlast von indirekten Steuern relativ zum Einkommen entlang der Einkommensverteilung abnimmt“ (BT-Drs. 21/2368 v. 22.10.2025, Antwort zu Frage 12, S. 5). Zur Einordnung ferner Wissenschaftliche Dienste des Deutschen Bundestages, Anteile verschiedener Einkommensgruppen am Steueraufkommen, WD 4 – 3000 – 036/19.
[38] Bach/Beznoska/Steiner, DIW Wochenbericht 51+52/2016, Tabelle 2, S. 1211: Die obersten zehn Prozent tragen 42 % des gesamten Steueraufkommens bzw. 33 % des gesamten Steuer- und Sozialbeitragsaufkommens, das oberste Prozent 16 % bzw. 10 %; die untersten zehn Prozent gut 2 % bzw. knapp 2 %. Bei den Einkommen- und Unternehmensteuern zahlen die obersten zehn Prozent fast 60 % des Aufkommens, die untere Hälfte rund 5 %.
[39] FKG, Erster Bericht, S. 61.
[40] So jedenfalls der GKV-Spitzenverband, Pressemitteilung; zu den Schätzgrundlagen bereits oben. Nach dem von Schlegel referierten Gutachten des IGES-Instituts aus dem Jahr 2024 beläuft sich die Unterdeckung auf annähernd 10 Mrd. Euro im Jahr; die Fürsorge für Grundsicherungsempfänger ist danach eine aus Steuermitteln zu finanzierende Aufgabe im Sinne von Art. 74 Abs. 1 Nr. 7 GG, Schlegel, Prozessuale Möglichkeiten gegen die verfassungswidrige oder sonst rechtswidrige Heranziehung von Beitragsmitteln zur Finanzierung gesamtgesellschaftlicher Aufgaben, Rechtsgutachten für den GKV-Spitzenverband vom 22.04.2026, Rn. 17 f.
[41] Zu rechtlichen Bedenken demgegenüber: Huster, Gesundheitsrecht.blog Nr. 64, 2026.
[42] Dafür sprechen Effekte der Demografie, des medizinisch-technischen Fortschritts und der Umstand, dass bei personalintensiven Dienstleistungen die Kostenentwicklung regelhaft über der Inflation liegt und stattdessen stärker am oder oberhalb des BIP verläuft, vgl. Hartwig/Krämer, 50 Jahre Baumol’sche Kostenkrankheit. Tatsächlich nehmen international die Anteile der Gesundheitsversorgung am BIP auch zu. In welchem Umfang damit das BIP überschritten werden müsste, um Leistungsparität zu erhalten, bleibt damit offen. Unabhängig davon gelingt aber auch nur mit der Orientierung am BIP die Abgrenzung von vertikalen Verteilungsfragen innerhalb der Bevölkerung von horizontalen Verteilungsfragen über den Wert, den Gesundheitsversorgung und andere Güter wie z. B. Bildung, Umwelt oder Verteidigung für die Gesellschaft haben. Die Orientierung am BIP drückt damit einen ökonomischen Mindestzusammenhang aus und trägt einem normativen Bedürfnis Rechnung, Begründungslasten zu verteilen.
[43] Der Beitragssatzstabilitätsgrundsatz ist verbindliche gesetzliche Vorgabe, der die Rechtsprechung bei Vergütungsfestsetzungen Vorrang vor anderen Kriterien einräumt, Engelmann, in: Schlegel/Voelzke, jurisPK-SGB V, 5. Aufl., § 71 SGB V (Stand: 06.10.2026), Rn. 13, 17; 82. Ed. (Stand: 01.09.2026), SGB V § 71 Rn. 1; zur gesetzgeberischen Zielsetzung der Finanzierung zu „vertretbaren Beitragssätzen“ als Gemeinwohlbelang von außerordentlich hoher Bedeutung Becker/Kingreen, SGB V, 9. Aufl. 2024, § 71 Rn. 1. Die Veränderungsrate wirkt dabei als Obergrenze; einen Anspruch auf ihre volle Ausschöpfung haben die Leistungserbringer nicht, Weiß, in: Krauskopf/Weiß, Soziale Krankenversicherung, Pflegeversicherung, 130. EL (Stand: Juli 2026), SGB V § 71 Rn. 10. Pointiert zur einnahmenseitigen Grenze Nebendahl, in: Spickhoff, BeckOK MedR 1. Ed. (Stand: 01.11.2025), SGB V § 71 Rn. 1: Würden die Beiträge „erdrosselnd“ wirken, wäre das Solidarsystem, auch aus verfassungsrechtlichen Gründen, gescheitert.
[44] Art. 1 Nr. 25 Buchst. a BStabG; dazu Engelmann, in: Schlegel/Voelzke, jurisPK-SGB V, 5. Aufl. (Stand: 06.10.2026), § 71 Rn. 49.1: Nach der Entwurfsbegründung soll die Grundlohnrate als „feste Obergrenze“ gelten; die Verrechnung von Einsparungen mit Mehrausgaben anderer Leistungsbereiche habe sich „in der Praxis nicht bewährt“ (BT-Drs. 21/6130, S. 106). Zum bisherigen Ausnahmetatbestand Weiß, in: Krauskopf, Soziale Krankenversicherung, Pflegeversicherung, 130. EL (Stand: Juli 2026), SGB V § 71 Rn. 11.
[45] Engelmann, in: Schlegel/Voelzke, jurisPK-SGB V, 5. Aufl. (Stand: 06.10.2026), § 71Rn. 50.2 f.: Die neuen Sätze 3 und 4 dienen jeweils der Sicherung der finanziellen Stabilität der GKV, zum einen durch Nichtberücksichtigung der einmaligen Anhebung der Beitragsbemessungsgrenze bei der Festsetzung der Grundlohnrate, zum anderen durch die Absenkung der Rate in den Jahren 2027 bis 2029.
[46] z. B. BSG, Urteil vom 9.12.2004, B 6 KA 44/03 R; zur Begrenzung von Durchbrechungen auf die gesetzlich normierten Ausnahmetatbestände BSG, Urteil vom 17.11.2022, B 6 KA 9/21 R; ferner BSG, Urteil vom 13.05.2015, B 6 KA 20/14 R sowie zur strengen Handhabung im Leistungserbringungsrecht insgesamt BSG, Urteil vom 23.06.2016, B 3 KR 25/15 R; aus der Kommentarliteratur BeckOK SozR, 82. Ed. (Stand: 01.09.2026), SGB V § 71 Rn. 1a: Jede Einschränkung des Beitragssatzstabilitätsgrundsatzes muss gesetzlich normiert sein.
[47] Gesetzentwurf der Bundesregierung, BT-Drs. 21/6130, S. 58.
[48] FKG, Erster Bericht, S. 61, 409.
[49] Gesetzentwurf der Bundesregierung, BT-Drs. 21/6130; Bundestag, Textarchiv zur Schlussberatung vom 10.07.2026.
Schreibe einen Kommentar